立川事務所
| サービス | 相続 | リクルート | 会社案内 | ブログ | セミナー |
2026.06.16
こんにちは。資産税スタッフMです。
今月より隔月で、相続に関するちょっとした豆知識をこちらで発信していければと思います!
日頃お客様からご質問いただくような、身近なテーマで連載をしていきますのでどうぞご覧下さい。
さて、第1回目のテーマはずばり「相続税ってかかるの?」です。
なんとなく相続税という言葉は知っているけれど、実際に相続が発生した時にどうやって相続税がかかるか判断するの?と
疑問に思う方も多いかと思います。
一言で説明すると、
「相続財産が基礎控除を超えると、相続税がかかる」となります。
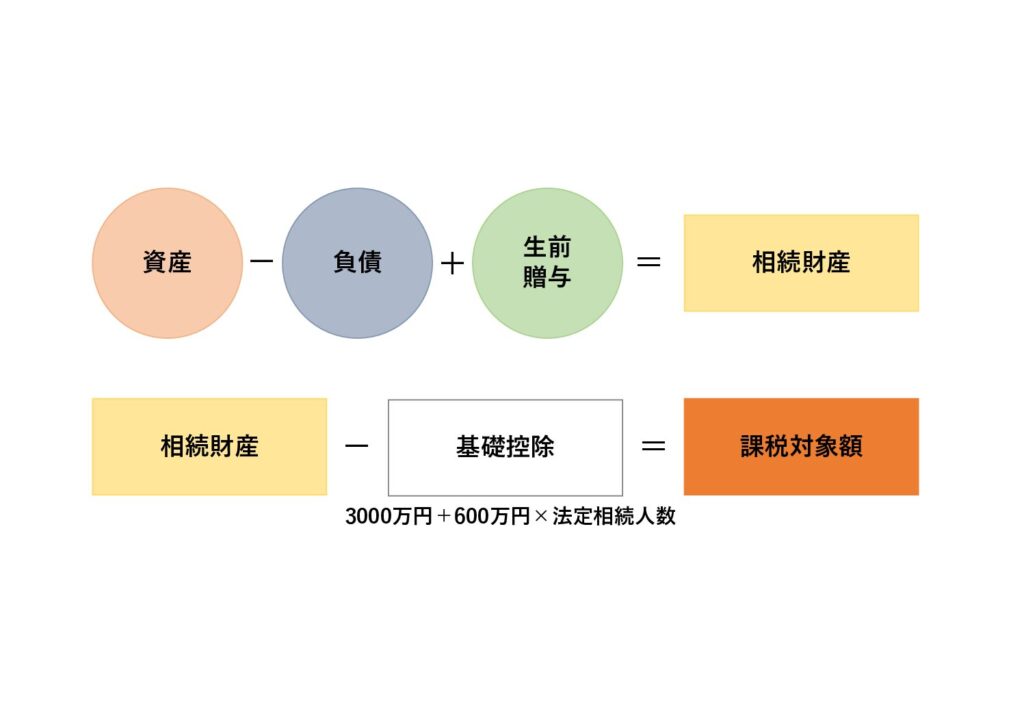
相続財産とは、亡くなった方の資産から、
借入金や葬儀等のマイナスの財産をひいて計算します。
基礎控除は
「3,000万円+600万円×法定相続人の数」で計算します。
例えばお父様がお亡くなりになり、残されたご家族が奥様、長男、長女という家族構成の場合、
基礎控除額は 3,000万円+600万円×3人=4,800万円 となり
相続財産が4,800万円以下であれば相続税はかからず、原則として税務署への申告も不要と判断できます。
このように家族構成により基礎控除額が異なってくるため、一概にいくら以上の相続財産があるから
相続税がかかる、とはいえないということが分かります。
まずはご自身の基礎控除額を知り、いくら以上の相続財産があると相続税がかかるのか、というところから把握していきましょう!